- الصفحة الرئيسية /
- Japanese Books /
- Politics & Social Sciences /
- Law /
- Laws & Living /
- Estate Planning /
- 中小企業における 自己株式の税務と実務q&a...





中小企業における 自己株式の税務と実務q&a
 مستورد من متجر Japan

تعمل يوباي جاهدة لحماية أمنك وخصوصيتك. يضمن نظام أمان الدفع المتقدم لدينا السرية من خلال تشفير معلوماتك أثناء النقل باستخدام بروتوكولات AES (معايير التشفير المتقدمة) وSSL (طبقة المنافذ الآمنة). تفاصيل الدفع الخاصة بك آمنة بنسبة %100 لأننا لا نشارك تفاصيل الدفع الخاصة بك مع بائعين تابعين لجهات خارجية


شحن
سريع

استرجاع
مجاني*

تغليف آمن

منتجات أصلية %100

الامتثال لمعيار PCI DSS

حاصل على شهادة ISO 27001


منتجات مماثلة












تفاصيل المنتج
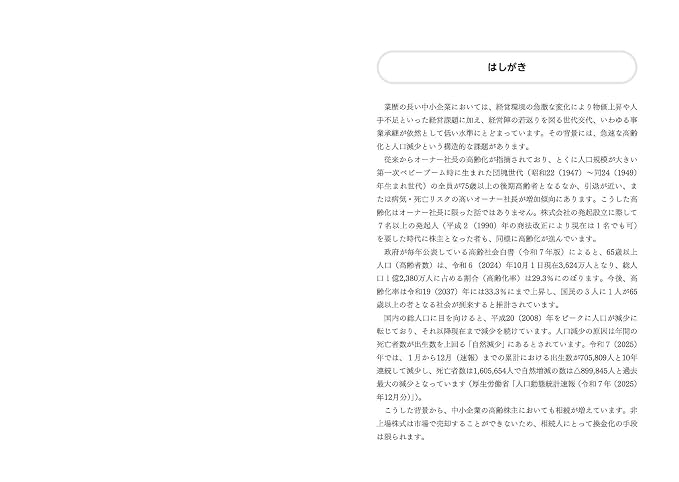
- ●団塊世代が75歳以上の後期高齢者となるなど急速な高齢化が進む中、引退が近い、または病気・死亡リスクの高いオーナー社長が増加傾向にあります。また、株式会社の発起設立に際して7名以上の発起人を要した時期に株主となった方も同様の問題を抱えていることから、中小企業の高齢株主による相続が増えています。 ●中小企業における自己株式の取得は、株主となった相続人の相続税の納税資金等の捻出や、事業承継対策(株式・議決権の集約や分散防止策など)として広く活用されている一方、実際に利用する場面では実務上さまざまな疑問が生じます。 ●そこで本書では、自己株式の取得をはじめ、消却・処分時の会計処理・税務処理、法人税別表五(一)の記載方法などについても実務で対応できるよう詳細に解説。さらに、譲渡人の株式譲渡にかかる税負担の効果を理解してもらうために、具体的な計算例に基づいて数字で示しながら詳説しています。 ●また、税務上においては平成18年の会社法制定による税制改正によって、自己株式は資産項目である有価証券から譲渡株主との間の資本取引(資本の払戻し)とされたことから、取扱いの複雑さに苦手意識をもたれる方が多く見られます。本書ではこの点も含め、具体的に解説しています。 ●実際の相談事例から整理した論点を基に、株式を譲渡する立場の相続人にとっても、取得する発行会社にとっても参考となるよう、立場ごとに分けて詳細な解説(Q&A)を設けました。 ●最後までご一読いただければ、中小企業における自己株式の税務と実務の取扱いに関して確実にマスターすることができる一冊です。
| Publisher | 税務研究会出版局 |
| Publication date | September 15, 2026 |
| Language | Japanese |
| Print length | 308 pages |
| ISBN-10 | 4793129455 |
| ISBN-13 | 978-4793129452 |
| Item Weight | 440 g |
| Dimensions | 0.79 x 5.83 x 8.27 inches (2 x 14.8 x 21 cm) |
وصف المنتج
中小企業における 自己株式の税務と実務q&a
معلومات مهمة
- القيود: بالنسبة للمنتجات التي يتم شحنها دولياً، يُرجى ملاحظة أن أي ضمان من الشركة المصنعة قد لا يكون صالحاً؛ قد لا تتوفر خيارات خدمة الشركة المصنعة؛ قد لا تكون أدلة المنتج والتعليمات وتحذيرات السلامة مكتوبة بلغة بلد المقصد؛ قد لا يتم تصميم المنتجات (والمواد المصاحبة لها) وفقاً لمعايير بلد الوجهة والمواصفات ومتطلبات الملصقات؛ وقد لا تتوافق المنتجات مع الجهد الكهربي المستخدم في بلد الوجهة والمعايير الكهربائية الأخرى (تتطلب استخدام محوّل كهربي أو جهاز تحويل إذا كان ذلك مناسباً). المستلم مسؤول عن ضمان إمكانية استيراد المنتج بشكل قانوني إلى بلد الوجهة. عند الطلب من يوباي أو الشركات التابعة لها، يكون المستلم هو المستورد المسجل ويجب أن يلتزم بجميع القوانين واللوائح الخاصة ببلد الوجهة.
- ليست كل المنتجات المدرجة على يوباي معروضة للبيع، لأن يوباي هو محرك بحث عالمي. المنتجات تخضع للوائح التصدير / التجارة.
غير متوفر حاليا.
لا نعرف متى أو إذا كان هذا المنتج سيتوفر مرة أخرى في المخزون.
هذا المنتج غير ممنوع في بلدي. (الرجاء الضغط على الرابط أعلاه إذا لم يكن هذا المنتج ممنوعاً في بلدك ، لذلك سيقوم فريقنا بمراجعته والسماح به.)
نوفر لك مدفوعات مشفّرة، وحماية متكاملة للمشتري، مع الالتزام بمعايير PCI DSS وشهادة ISO 27001:2022 لضمان أعلى مستويات الأمان في كل عملية شراء.
ضمان Ubuy
تسوّق بثقة مع منتجات أصلية %100، ومدفوعات آمنة متوافقة مع معيار PCI DSS، وحماية بيانات معتمدة وفق ISO 27001، وشحن دولي سريع، وإرجاع مجاني*، وتغليف آمن لكل طلب.